文章轉載自德高行知情郎
核融合聚光燈總是照在反應爐,日本 Kyoto Fusioneering 卻卡住更隱蔽的命脈:燃料循環與氚增殖。供應鏈才是核融合商業化的命脈。
核融合新聞的聚光燈,幾乎永遠照在反應爐上——托卡馬克、仿星器、雷射慣性束縛,誰先「點火」、誰溫度更高,才是頭條。但一個被長期忽視的事實是:反應爐本身再炫,也只是一台「引擎」;要讓它持續輸出能量,還需要一整套昂貴許多的周邊系統,其中最致命的,是「燃料循環」。8 月 11 日,TechCrunch 報導了一家日本公司 Kyoto Fusioneering 的最新動向,它不造反應爐,卻卡住了核融合商業化的另一道命脈。
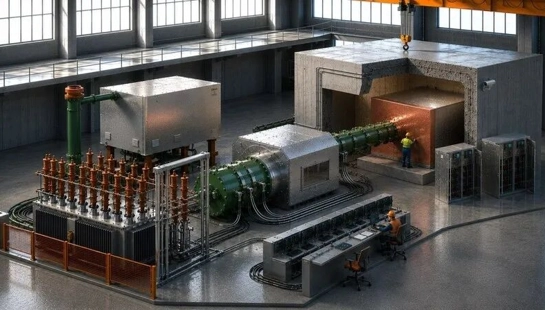
Kyoto Fusioneering 已募資 1.21 億美元(據 FusionX 數據),近期拿下美國能源部(DOE)與田納西州的補助款,將在橡樹嶺國家實驗室(ORNL)建造一台名為 Unity-3 的原型「燃料增殖設備」,並把美國總部遷往 Oak Ridge。這件事的看點不在金額,而在它瞄準的環節:breeding blanket(增殖包層)——核融合電廠裡最不吸睛、卻最不能缺的那塊拼圖。
增殖包層:核融合燃料的「自造血」工廠
核融合的燃料是氘和氚——兩者都是氫的同位素,其中氚在自然界幾乎不存在,只能靠反應爐「自己造」。Unity-3 要測試的增殖包層,用液態鋰吸收反應爐放出的熱量與中子;鋰原子被中子撞擊後,分裂成氦和氚(氫的重要同位素燃料),氚再被分離、送回反應爐當燃料,熱量則被擷取去發電。換句話說,這是一套讓核融合爐「自給自足」造燃料、又能順便發電的關鍵裝置。Kyoto Fusioneering 還同時開發電漿加熱、未燃燃料回收、熱能擷取發電等系統——它想做的,是整個核融合電廠「除了反應爐之外」的那一整張供應鏈。
產業地位更能說明問題。Fusion Industry Association 的調查顯示,超過半數核融合新創都表示,計劃與外部供應商(如 Kyoto Fusioneering)合作燃料循環技術;Realta Fusion、Thea Energy、Type One Energy、Xcimer Energy 等一批公司,都將直接用 Unity-3 跑出的數據來設計自己的反應爐。當一眾反應爐新創都依賴同一家「周邊設備商」,Kyoto Fusioneering 實際上正悄然成為核融合電網時代的「通用供應商」——就像半導體業的 ASML,不造晶片,卻卡住全產業的咽喉。
反應爐是明星,燃料循環才是命脈
圖片來源:TechCrunch
對產業觀察者而言,這揭示了一個常被掩蓋的真相:核融合商業化的瓶頸,未必是「誰先點亮」,而是「誰先把整套工業鏈跑通、把成本壓下來」。反應爐是台前明星,增殖包層、鋰循環、耐熱材料、客製化幫浦閥門、燃料回收,才是決定電價與可複製性的幕後命脈。哪家公司、哪個國家能把這些周邊環節標準化、規模化,哪邊就握住了核融合從「科學演示」走向「商業電廠」的鑰匙。這也是為什麼美國願意用 DOE 補助款加上國家實驗室(ORNL)去扶植一家日本背景的供應鏈企業——能源自主的邏輯,從來不局限於反應爐本身。
把視線收回中美博弈:中國擁有 EAST、HL-3 等領先實驗裝置,也湧現出能量奇點、星環聚能等聚變新創,但在燃料循環、增殖包層材料、氚增殖工程這類「周邊供應鏈」上,同樣處於爬坡階段。日本企業能在這一環率先卡位,既有其材料與精密製造的傳統累積,也得益於歐美資本與國家級實驗室的開放協作。對中國而言,這是一面鏡子——核融合的勝負,遠比「誰的托卡馬克先點火」更漫長、更依賴產業鏈縱深。
核融合下半場,拼的是產業鏈縱深
Kyoto Fusioneering 這步棋的啟示很樸實:所有「破壞性創新能源」的終極考驗,都不是實驗室裡那一瞬的火花,而是能否長成一整套可複製、可降本、可規模化的工業體系。核融合如此,任何硬科技亦如此。當資本與政策從「追反應爐」轉向「補供應鏈」,真正的主戰場,才剛剛打開。
✨ 今日金句
「核融合的終極考驗,不是實驗室裡那一瞬的火花,而是能否長成可複製、可降本、可规模化的工業體系。」